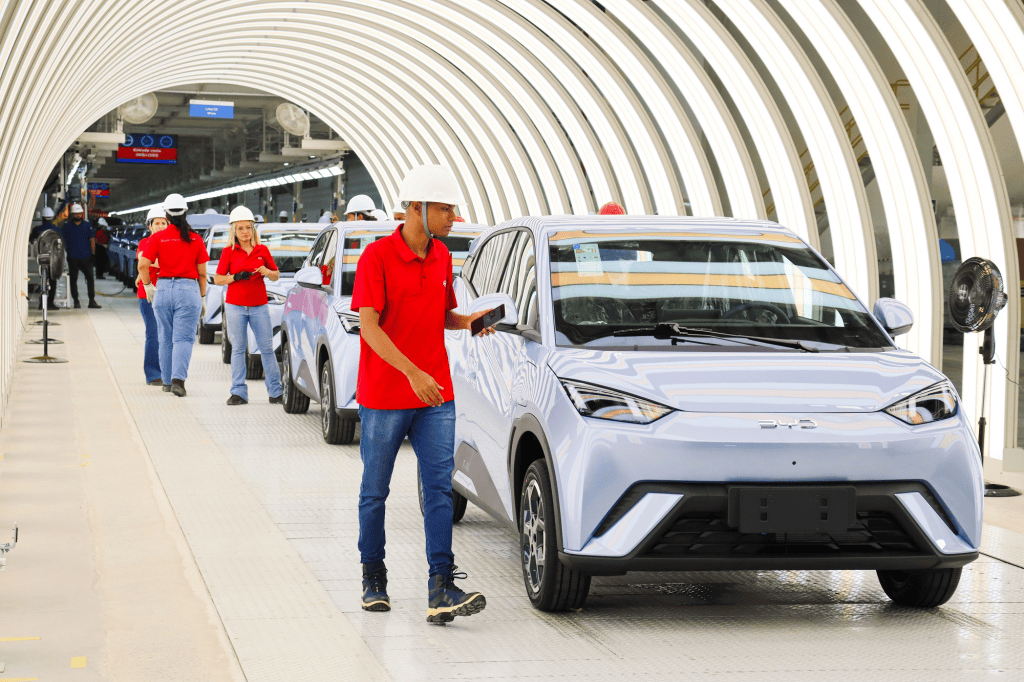
A montadora de veículos BYD confirmou a intenção de realizar investimentos para estruturar um hub de exportação em Camaçari, na Bahia, com o objetivo de ampliar as vendas para países da América Latina. Os principais destinos seriam a Argentina e o México, mercados para os quais a empresa já teria encomendas relevantes, com entregas previstas para começar a partir de 2027. A BYD planeja elevar a capacidade da planta fabril brasileira para 600 mil veículos por ano até 2030. Para dimensionar esse objetivo, em 2025, das 530 mil unidades exportadas pelas montadoras instaladas no Brasil, cerca de 300 mil foram destinadas à Argentina. Trata-se, portanto, de um mercado importante e cada vez mais disputado.
A unidade de Camaçari não é a primeira fábrica da BYD no exterior concebida para atender a mercados regionais. A montadora já dispõe de instalações com essa finalidade. A fábrica da Tailândia foi a primeira unidade de produção de veículos de passeio da BYD fora da China e foi projetada tanto para atender ao mercado tailandês quanto para exportar para a Europa, o Sudeste Asiático e a Austrália. No Uzbequistão e na Indonésia, também há fábricas destinadas ao abastecimento de mercados regionais. Na Hungria, uma unidade está em fase de pré-operação, planejada para atender ao mercado europeu.
A BYD é uma empresa sediada em Shenzhen, na China, organizada em um conglomerado que reúne 1.483 subsidiárias, distribuídas por 29 países. Cerca de 90% dessas subsidiárias estão na China, seguida pelo Japão e pela Índia. A maior parte delas é constituída por concessionárias de veículos automotores.
Quanto à estrutura acionária do conglomerado, 32% do capital total estaria sob controle do sócio fundador – que detém 16,2% – e outros diretores, enquanto cerca de 40% corresponderiam a ações em livre negociação na bolsa de valores. Entre os institucionais relevantes, com aproximadamente 3% do capital total, está a BlackRock, gestora norte-americana de ativos.
Leia mais: Os investimentos chineses no Brasil entram em nova fase
Neste artigo, interessa-nos analisar a qualidade do conteúdo nacional associado à anunciada ampliação das operações da BYD no Brasil. A questão é saber até que ponto a produção passará a incorporar etapas de maior valor agregado, e se essa expansão será acompanhada da transferência de tecnologias relevantes e da formação de capacidades tecnológicas no país.
Desde o início da operação em 2025, a fábrica de Camaçari utilizou exclusivamente no sistema SKD (Semi Knocked Down). Neste regime, o veículo chega do país de origem parcialmente desmontado, em grandes subconjuntos – como carroceria já pintada, motores ou eixos já montados –, para ser finalizado e montado no Brasil. Trata-se de um modelo frequentemente utilizado na fase inicial de implantação de uma montadora. Em geral, essa etapa pode ser sucedida pelo sistema CKD (Completely Knocked Down), no qual o produto chega completamente desmontado exigindo a realização local de operações como soldagem e pintura.
A implantação da fábrica em Camaçari contou com incentivos federais e estaduais vinculados ao cumprimento de contrapartidas. No caso do governo da Bahia, foi estabelecido o prazo de um ano para o encerramento do regime de montagem SKD. Prazo semelhante é previsto no Regime Automotivo Regional, do governo federal, como condição para a renovação dos benefícios do programa. O acordo com o governo estadual também estabeleceu que pelo menos 70% da mão de obra da unidade fosse composta de trabalhadores brasileiros. Por sua vez, o programa federal Mover, prevê requisitos relacionados ao aumento progressivo dos índices de nacionalização e de conteúdo regional. Outra contrapartida mencionada é a comprovação de investimento em Pesquisa e Desenvolvimento (P&D) no Brasil equivalentes a, no mínimo, 1,5% do faturamento líquido, percentual que passaria a 2% a partir de 2026.
A empresa anunciou que, a partir do segundo ano de operação, elevaria o conteúdo nacional em 50%, em linha com os compromissos assumidos. Essa expansão envolveria a implantação de 17 fornecedores e o funcionamento de unidades de pintura, estamparia de peças e soldagem.
Quando se fala de internalização da produção e de aumento do conteúdo nacional, é necessário identificar quais componentes e etapas serão efetivamente realizados no país e que impactos poderão gerar para a economia brasileira. Trata-se da fabricação de produtos ou da prestação de serviços? São atividades de maior valor agregado ou operações mais básicas da indústria automotiva? No caso de uma montadora de veículos elétricos, a atenção deve se concentrar também nos componentes e sistemas que incorporam tecnologias estratégicas.
Para compreender uma possível estratégia da BYD, vale considerar a experiência de sua fábrica na Tailândia, a primeira unidade voltada também à exportação regional. Essa experiência oferece elementos para avaliar uma possível trajetória de internalização produtiva no Brasil. Não se deve, contudo, presumir que o modelo será reproduzido em Camaçari, pois as condições industriais, institucionais e de mercado dos dois países são distintas.
Na experiência tailandesa, o grau de internalização da cadeia de valor – especialmente nos sistemas elétricos e de bateria, que constituem o núcleo tecnológico dos veículos elétricos – ainda é parcial e se concentra, sobretudo, nas etapas de montagem final. Os componentes de maior conteúdo tecnológico dos sistemas de propulsão elétrica continuam sendo importados da China.
Leia mais: Qual o impacto dos investimentos chineses na modernização industrial brasileira?
Entretanto, a fábrica tailandesa conta com uma unidade de produção de packs bateria, o que significa que a montagem dos conjuntos de baterias destinados aos veículos produzidos na planta é realizada localmente. O componente de maior valor e complexidade tecnológica, as células de lítio-ferro-fosfato (LFP), continua sendo importado. No caso tailandês, a ausência de reservas minerais economicamente viáveis no país seria uma das razões para essa dependência. Há, porém, outros fatores a considerar, como a concentração internacional da capacidade de processamento e fabricação de componentes e as decisões estratégicas da própria empresa.
Além da produção de baterias, é necessário observar a produção de motores elétricos e de sistemas de controle eletrônico, que também apresentam elevada dependência de importações. Na experiência tailandesa descrita pelas fontes consultadas, a produção local concentra-se em componentes e operações como chicotes elétricos, estampagem da carroceria, soldagem, pintura, montagem final, e peças de acabamento interno.
Em Camaçari, é possível que se observe uma trajetória de evolução semelhante da produção local, começando pela estamparia, soldagem e pintura da carroceria. Há também a expectativa de que a montagem dos conjuntos de baterias seja realizada no Brasil, mas não necessariamente a fabricação das células. A estruturação de uma cadeia de fornecedores está em andamento, embora, até o momento, não haja perspectiva de que motores elétricos ou outros componentes eletrônicos essenciais venham a ser produzidos localmente.
O que impede a fabricação de baterias no Brasil, se o país dispõe de minerais necessários à produção?
Há duas questões centrais a considerar. A primeira diz respeito à capacidade nacional de fornecer os insumos e componentes necessários à fabricação. A segunda envolve a estratégia empresarial da BYD e a decisão de preservar, sob seu controle, a produção de componentes e tecnologias que constituem vantagens competitivas e que tendem a permanecer concentradas em suas unidades na China.
Se o país não controla as decisões estratégicas da empresa, que medidas pode adotar para desenvolver o setor? É necessário discutir como o Brasil pode criar condições para que a implantação da BYD contribua para a formação de capacidades produtivas e tecnológicas nacionais.
O Brasil dispõe, de fato, de reservas minerais relevantes, entre as quais de lítio e grafita, utilizadas na cadeia de fabricação de baterias. Entretanto, desenvolver essa indústria exige dominar uma cadeia produtiva complexa, que vai muito além da extração mineral. Os principais gargalos estão nas etapas de maior intensidade tecnológica e de capital, nas quais a dependência de fornecedores externos ainda é elevada.
O refino e processamento químico de diversos minerais utilizados na cadeia de baterias estão fortemente concentrados na China, o que lhe dá uma enorme vantagem competitiva. Estimativas indicam que o país responde por uma parcela predominante do processamento de vários minerais essenciais à produção mundial de baterias para veículos elétricos. O Brasil conta com a Companhia Brasileira de Lítio (CBL), em Minas Gerais, cuja capacidade está sendo ampliada. A própria BYD possui direitos minerários relacionados ao lítio no Vale do Jequitinhonha, também em Minas Gerais, mas ainda não decidiu iniciar a exploração.
A CBL surgiu na década de 1980, a partir da aquisição da usina de carbonato de lítio da estatal Nuclebrás de Monazita e Associados Ltda. (Nuclemon), cujas atividades foram encerradas e cuja estrutura foi posteriormente incorporada à Indústrias Nucleares do Brasil (INB). Em 2026, a CBL Refinaria S.A. teve 33% do seu capital adquirido pela indiana Altmin, que já era sua cliente. A operação foi apresentada como parte de uma estratégia de ampliação da capacidade produtiva e de ganho de escala, com vistas ao aumento da competitividade.
Além da disponibilidade do minério, a produção de baterias exige domínio de tecnologias específicas, investimentos elevados, uma cadeia diversificada de fornecedores de componentes e escala de demanda.
O governo brasileiro tem estruturado iniciativas destinadas a superar a condição de exportador de minério bruto, incentivando o beneficiamento, o refino e a transformação de minerais críticos, entre os quais se encontram os insumos utilizados na fabricação de baterias e no desenvolvimento de tecnologias associadas à transição energética.
Entre as iniciativas mencionadas está a Política Nacional de Minerais Críticos e Estratégicos, que prevê créditos fiscais de R$ 5 bilhões, a criação do Fundo Garantidor para reduzir os riscos de projetos prioritários e a constituição do Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos (CIMCE). A política também prioriza insumos necessários à fabricação de baterias.
Na mesma direção, o Plano Nacional de Mineração 2050 (PNM 2050) estabelece como objetivo fortalecer a segurança do suprimento e a capacidade de refino de minerais críticos destinados a sistemas de armazenamento de energia e baterias. O Plano Brasil Soberano, instituído por Medida Provisória em 2026, também prevê linhas de crédito para o beneficiamento mineral e a aquisição de equipamentos. Essas iniciativas se articulam com a Nova Indústria Brasil (NIB) e com investimentos do Serviço Geológico do Brasil (SGB).
Em síntese, a ampliação do conteúdo nacional na fabricação de veículos elétricos não deve ser avaliada apenas pelo percentual de componentes ou operações incorporados à produção brasileira. É necessário examinar a natureza dessas atividades, seu conteúdo tecnológico, o valor agregado que permanece no país e a capacidade de gerar conhecimento, fornecedores qualificados e empregos de maior complexidade. A passagem de um regime de montagem de veículos parcialmente desmontados para outro que inclua estamparia, soldagem, pintura e montagem de conjuntos representa um avanço na internalização produtiva. Não significa, porém, por si só, que o Brasil tenha adquirido domínio sobre as tecnologias centrais dos veículos elétricos.
A experiência internacional da BYD indica que a localização de etapas industriais pode conviver com a manutenção, no país de origem, de componentes estratégicos e de conhecimentos tecnológicos decisivos. Essa possibilidade não deve ser interpretada como uma particularidade da empresa chinesa, mas como um comportamento empresarial que precisa ser considerado na formulação de políticas públicas. Empresas transnacionais tendem a preservar o controle sobre tecnologias que sustentam suas vantagens competitivas. Por isso, não se pode esperar que a transferência tecnológica decorra automaticamente do aumento dos investimentos ou da produção local.
O desafio brasileiro, portanto, é transformar a presença da BYD e de outros fabricantes de veículos elétricos em oportunidade de adensamento industrial e tecnológico. Isso exige políticas articuladas de desenvolvimento de fornecedores, estímulo à pesquisa e à engenharia nacionais, cooperação entre empresas, universidades e centros tecnológicos, formação de mão de obra especializada e apoio à produção local de componentes de maior complexidade. Exige, também, que os incentivos públicos estejam associados a metas verificáveis de investimento, inovação, desenvolvimento de fornecedores e efetiva ampliação das capacidades produtivas instaladas no país.
Nesse sentido, a política de minerais críticos precisa estar integrada a uma estratégia mais ampla para a cadeia de baterias e para a mobilidade elétrica. Não basta ampliar a extração de lítio, grafita ou outros minerais se o beneficiamento, o processamento químico, a fabricação de materiais ativos e de células continuarem concentrados no exterior. A disponibilidade de recursos naturais constitui uma vantagem potencial, mas só se converte em desenvolvimento quando acompanhada de investimentos, conhecimento, escala industrial e coordenação pública.
A questão central não é, portanto, apenas quanto a BYD produzirá no Brasil, mas que tipo de estrutura industrial e tecnológica será construída em torno dessa produção. O resultado dependerá tanto das decisões da empresa quanto da capacidade do Estado brasileiro de orientar os incentivos, articular os instrumentos de política industrial e estabelecer objetivos de longo prazo. O êxito não deveria ser medido somente pelo volume de veículos fabricados ou exportados, mas também pela capacidade de o país ampliar o domínio sobre tecnologias, fortalecer empresas nacionais e ocupar posições de maior valor na cadeia global da mobilidade elétrica. É essa passagem da montagem à construção de capacidades tecnológicas próprias que pode transformar o investimento estrangeiro em um instrumento efetivo de desenvolvimento nacional.
Referências
BUSINESS MODEL ANALYST. Cheap Chinese EVs Won Thailand. The Parts Makers Paid the Bill. Disponível em: https://businessmodelanalyst.com/thailand-ev-local-production-parts-gap/#1
COMPANY DATA. What companies does BYD own? Disponível em: https://companydata.com/company-profile/byd/#1
ECONÔMICA, Bahia. BYD começa a produzir novo modelo nacional ainda em 2026. índice de nacionalização chega a 50% em janeiro. Disponível em https://bahiaeconomica.com.br/destaque-do-dia/byd-comeca-a-produzir-novo-modelo-nacional-ainda-em-2026-indice-de-nacionalizacao-chega-a-50-em-janeiro-210424#1
OLIVETTI, E. A.; CEDER, G.; GAUSTAD, G. G.; FU, X. (2017). Lithium-ion battery supply chain considerations: analysis of potential bottlenecks in critical metals. Joule, v.1, n.2, 229–243, 2017.
**********************
Nilton Vasconcelos – Doutor em Administração Pública, diretor do Cebrach. Foi secretário do Trabalho, Emprego, Renda e Esporte do Governo do Estado da Bahia.
Foto: Eduardo Andrade/SDE


Deixe um comentário