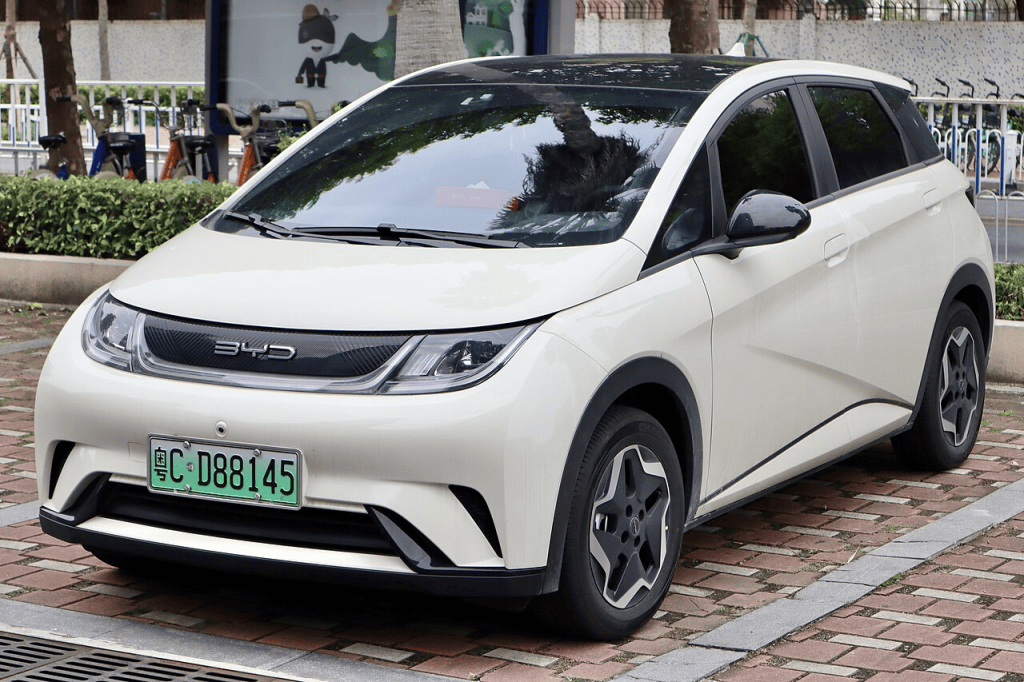
Para responder a esta questão é muito importante entender como a China alcançou a liderança na produção de veículos elétricos, quando, há menos de 20 anos, o domínio do setor parecia pender para uma montadora norte-americana sem tradição no mercado automotivo.
Refiro-me à norte-americana Tesla, que não foi a primeira montadora a produzir veículos elétricos, mas demonstrou a viabilidade da produção desses veículos em larga escala. Na verdade, a fabricação de veículos elétricos em série surgiu há mais de um século, sendo a Baker Motor Vehicle Company, em 1899, uma das pioneiras; seu veículo tinha aparência herdada das carruagens da época, pequena autonomia e baixa velocidade. Há registros de outras iniciativas ao longo do século XX. Em 1996, a General Motors lançou o EV1, um dos projetos mais importantes da retomada dos automóveis elétricos pela indústria automobilística moderna. Embora tenha representado um avanço tecnológico significativo, sua produção foi limitada e o programa acabou sendo encerrado poucos anos depois.
No Brasil, em 1974, a Gurgel apresentou o Itaipu E150, um projeto pioneiro de veículo elétrico na América Latina. A iniciativa surgiu no contexto da primeira crise internacional do petróleo e previa não apenas a fabricação do automóvel, mas também a implantação de uma rede de recarga. Embora o projeto tenha despertado interesse e recebido apoio institucional, não conseguiu superar as limitações tecnológicas e econômicas da época, especialmente aquelas relacionadas às baterias de chumbo-ácido, que impunham restrições à autonomia e elevavam o peso do veículo. Posteriormente, no início dos anos 1980, a Gurgel desenvolveu o utilitário elétrico Itaipu E400, cuja produção foi favorecida por incentivos fiscais do governo federal e por encomendas de empresas estatais. A experiência demonstra que já existiam, naquele período, iniciativas de política pública voltadas à eletrificação da frota, embora ainda insuficientes para sustentar uma indústria nacional de veículos elétricos.
Leia mais: Veículos elétricos: quais são os desafios à ampliação do conteúdo nacional na sua fabricação?
O Nissan Leaf, lançado em 2010 pela montadora japonesa, foi um dos primeiros veículos elétricos a alcançar presença expressiva no mercado mundial. Ao longo de sua trajetória, vendeu aproximadamente 700 mil unidades. Apesar de ter perdido competitividade diante da rápida evolução tecnológica do setor, o modelo continuou sendo desenvolvido, chegando à sua terceira geração em 2025.
A Tesla iniciou sua trajetória com o Roadster, em 2008, e lançou o Model S em 2012, demonstrando que os veículos elétricos poderiam alcançar desempenho comparável aos automóveis de luxo convencionais. Posteriormente, com o Model 3, a empresa ampliou significativamente a escala de produção, consolidando sua posição no mercado mundial. Em 2023, alcançou a marca acumulada de 5 milhões de veículos produzidos e, em 2026, anunciou ter ultrapassado 10 milhões de unidades entregues.
Depois de lançar, em 2008, seu primeiro híbrido plug-in – com motorização dupla, a combustão e elétrico –, a BYD chegou a um veículo totalmente elétrico. Com um crescimento meteórico, em 2025, a BYD superou a Tesla em termos de vendas de veículos elétricos a bateria. Naquele ano, a montadora chinesa registrou a venda de 2,22 milhões de veículos 100% elétricos a bateria, e 4,54 milhões de unidades, incluindo híbridos.
Como a BYD alcançou esse desempenho tão rapidamente, superando uma empresa que detinha diferencial tecnológico inovador?
A resposta a esta questão está relacionada à trajetória da própria empresa. A BYD foi fundada em 1995, em Shenzhen, como fabricante de baterias recarregáveis. Em 2003, ingressou na indústria automobilística mediante a aquisição da Qinchuan Automobile, uma estatal chinesa de automóveis de pequeno porte, passando inicialmente à produção de veículos convencionais. Em 2008, lançou o F3DM, seu primeiro híbrido plug-in, e, em 2010, apresentou o e6, seu primeiro automóvel totalmente elétrico.
A tecnologia das baterias constitui um dos elementos decisivos para o desempenho dos veículos elétricos. As primeiras experiências utilizaram baterias de chumbo-ácido, as mesmas utilizadas atualmente em veículos a combustão para acionar o motor de partida ou permitir o funcionamento de faróis, ar-condicionado e outros dispositivos elétricos. Posteriormente, foram desenvolvidas outras tecnologias, como as baterias de níquel-cádmio, níquel-hidreto metálico e, mais recentemente, as de íons de lítio, que passaram a oferecer maior densidade energética (capacidade de acumular energia em menor espaço e menor peso) e melhores condições de utilização em veículos automotores.
A evolução das baterias busca conciliar diferentes requisitos: maior densidade energética, menor peso, autonomia ampliada, vida útil prolongada, segurança, velocidade de recarga e redução dos custos de fabricação.
A China apostou na industrialização imediata e em larga escala da química LFP (lítio-ferro-fosfato), que apresentava vantagens como vida útil mais longa e custos menores. A vantagem, contudo, não decorre apenas da tecnologia das baterias, mas também da capacidade de desenvolver processos industriais, fornecedores, equipamentos, pesquisa e produção em escala.
A chinesa CATL tornou-se a maior fabricante mundial de baterias para veículos elétricos, alcançando, em 2025, participação de 39,2% no mercado global. Seus produtos abastecem importantes montadoras de diferentes países, incluindo a Tesla. A China, por sua vez, concentra mais de 80% da capacidade mundial de fabricação de células de baterias, além de ocupar posição dominante em etapas anteriores da cadeia produtiva.
Além da inovação tecnológica, um dos fatores decisivos para o sucesso da BYD foi sua estratégia de integração vertical, que lhe permitiu internalizar o desenvolvimento e a produção de componentes estratégicos, como baterias, motores elétricos e sistemas eletrônicos de controle. Essa integração, combinada com uma ampla rede de fornecedores, favoreceu a redução de custos e o controle sobre etapas fundamentais do processo produtivo. A trajetória da empresa também foi favorecida por políticas industriais chinesas de longo prazo, que estimularam a pesquisa, a inovação, a expansão da infraestrutura e a formação de um mercado interno para os veículos eletrificados.
Diante desse quadro de domínio chinês, qual a perspectiva de o Brasil se inserir na cadeia produtiva da eletromobilidade, que se estende da produção de células de bateria à montagem dos veículos?
Um aspecto decisivo para avançar neste campo é a Nova Indústria Brasil (NIB), por meio da Missão 3 “Infraestrutura, saneamento, moradia e mobilidade sustentáveis para a integração produtiva e o bem-estar nas cidades”, lançada em 2024, e que inclui baterias elétricas e sistemas de propulsão entre os segmentos prioritários para o adensamento das cadeias produtivas. Também estabelece metas de ampliação da participação de veículos eletrificados com baterias nacionais. A efetividade dessa política depende da concretização do financiamento, dos investimentos em pesquisa, a formação de fornecedores e da efetiva ampliação da produção nacional.
Também tem um papel determinante a Política Nacional de Minerais Críticos e Estratégicos, instituída em setembro de 2026, que incentiva o beneficiamento, o refino e a transformação de minerais críticos, inclusive aqueles utilizados na fabricação de baterias e no desenvolvimento de tecnologias associadas à transição energética.
Uma empresa nacional, em particular, se destaca neste setor. Trata-se da WEG. Fundada em 1961, em Santa Catarina, é uma multinacional brasileira, com operações industriais em 17 países e presença comercial em mais de 135 países. A WEG, que começou sua atividade com a produção de motores elétricos, diversificou sua atuação para componentes eletroeletrônicos, automação industrial, transformadores de força e distribuição, entre outros.
No setor de baterias, a WEG amplia sua atuação, dominando a montagem de pacotes de células e o desenvolvimento de software e sistemas, depende da importação de células, o componente mais crítico e que requer o desenvolvimento do refino de minerais específicos.
A WEG, em parceria com entidades e empresas que atuam no país, alcançou a produção da primeira célula prismática LFP (lítio-ferro-fosfato), com lítio produzido pela CBL, Companhia Brasileira de Lítio. As células não são, no entanto, fabricadas em escala industrial, sendo classificadas como protótipo.
Outras empresas nacionais destacam-se neste segmento com destaque, a exemplo da Moura, de Pernambuco, e a Energy Source, de São Paulo. A primeira é a maior fabricante de acumuladores da América do Sul, e tem capacidade industrial de montagem e integração de sistemas de baterias automotivas em operação comercial. A Energy Source possui tecnologia própria de reciclagem de baterias e atende a grandes empresas automotivas.
A experiência chinesa demonstra que a liderança na indústria de veículos elétricos não resulta exclusivamente da capacidade de uma empresa inovar ou desenvolver produtos tecnologicamente avançados. Ela depende da construção de um sistema industrial integrado, capaz de articular pesquisa científica, domínio tecnológico, produção de componentes estratégicos, acesso a matérias-primas, escala produtiva e políticas públicas de longo prazo. A trajetória da BYD e da CATL evidencia a importância dessa articulação e mostra que a competitividade se constrói ao longo de toda a cadeia produtiva.
Diante desse cenário, não parece realista imaginar que o Brasil possa reproduzir, a curto prazo, a escala e o grau de integração alcançados pela indústria chinesa. Isso não significa, entretanto, que o país esteja condenado a desempenhar um papel secundário, limitado à importação de veículos e à montagem de componentes produzidos no exterior. O Brasil dispõe de recursos minerais relevantes, uma matriz elétrica predominantemente renovável, instituições de pesquisa, empresas com capacidade tecnológica e uma estrutura industrial que pode servir de base para o desenvolvimento de novos segmentos produtivos.
Leia mais: Os investimentos chineses no Brasil entram em nova fase
O desafio consiste em transformar essas potencialidades em capacidades industriais efetivas. Para isso, será necessário avançar no beneficiamento e na transformação de minerais críticos, desenvolver tecnologias de armazenamento de energia, ampliar a produção de componentes, fortalecer a pesquisa e a formação profissional e criar condições para que empresas nacionais participem de etapas de maior valor agregado da cadeia dos veículos eletrificados.
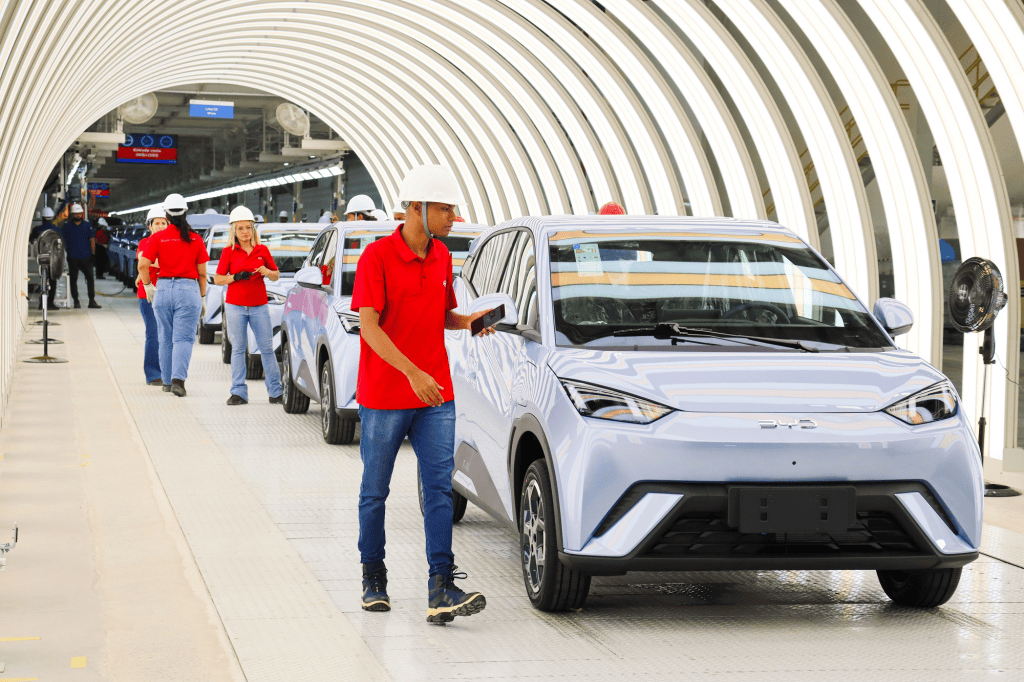
A chegada de montadoras chinesas ao Brasil, com projetos de produção local e perspectivas de exportação, pode contribuir para esse processo, desde que os investimentos sejam acompanhados de compromissos efetivos de nacionalização produtiva, transferência de tecnologia, desenvolvimento de fornecedores e formação de mão de obra qualificada. A simples instalação de fábricas, sem o correspondente adensamento da cadeia produtiva, não será suficiente para assegurar uma indústria nacional competitiva.
Portanto, a questão não deve ser apenas se o Brasil pode concorrer com a China, mas em quais segmentos poderá construir vantagens próprias e como poderá utilizar a transformação da indústria automobilística mundial para fortalecer sua capacidade industrial e tecnológica. Mais do que reproduzir o caminho chinês, trata-se de formular uma estratégia nacional que combine cooperação internacional, aproveitamento de recursos próprios, inovação e planejamento de longo prazo. É nesse sentido que a transição para os veículos elétricos pode representar não apenas uma mudança tecnológica, mas também uma oportunidade de reindustrialização e fortalecimento da soberania econômica brasileira.
Referências
ANDERSEN, Ove. “Towards the Use of Electric Cars”, in Unintended Consequences of Renewable Energy, Série Green Energy and Technology, Springer, Londres, 2013.
AUTODATA. Avanço das chinesas no Brasil impulsiona produção local de peças para veículos eletrificados. Disponível em https://www.autodata.com.br/noticias/2026/09/30/avanco-das-chinesas-no-brasil-impulsiona-producao-local-de-pecas-para-veiculos-eletrificados/136705/
BRASIL. Política Nacional de Minerais Críticos e Estratégicos. Lei nº 15.506/2026.
BRASIL. Nova Indústria Brasil — Plano de Ação 2024–2026. Disponível em https://www.gov.br/mdic/pt-br/composicao/se/cndi/plano-de-acao/nova-industria-brasil-plano-de-acao-2024-2026-1.pdf/%40%40download/file
BYD. Annual Report 2025. Disponível em https://www.bydglobal.com/material/group-official-website/file/cn/investor-relations/financial-reports/2025nianbao.pdf
CATL. Annual Report 2025. Disponível em https://www.catl.com/en/uploads/1/file/public/202603/20260310105310_46xjbwckvn.pdf
INTERNATIONAL ENERGY AGENCY. Global EV Outlook 2026. Baterias para veículos elétricos. Disponível em https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries/
MOTOR1. Gurgel Itaipu: elétrico nacional esbarrou na tecnologia da época. Disponível em https://motor1.uol.com.br/features/750813/gurgel-itaipu-prenuncio-futuro-eletrico/
**********************
Nilton Vasconcelos – Doutor em Administração Pública, diretor do Cebrach. Foi secretário do Trabalho, Emprego, Renda e Esporte do Governo do Estado da Bahia.


Deixe um comentário